

稳定币付款 ≠ 持有真实股票。用USDT(或其他美元稳定币如USDC)“买美股”已成为多个加密交易平台、Web3钱包和链上应用的常见功能。然而,支付方式仅说明资金来源,不代表用户最终获得的是上市公司的真实股份。界面虽类似证券App,但用户实际持有的可能是券商账户中的股票权益、第三方发行的债务型凭证,或一份与股价挂钩的场外衍生合约。
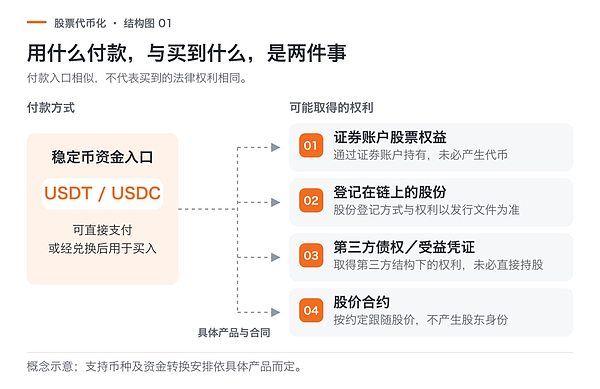
四种资金去向,对应四类法律权利
一笔1000U的交易,可能走向以下四种不同结构:
1. 稳定币换美元,经持牌券商购真实股票
如盈透证券(IBKR)或Binance与Alpaca合作的模式:USDT先兑换为美元,进入证券账户后由持牌券商执行股票买卖。用户持有受SIPC保护的股票权益,但Alpaca明确表示“不会以你的名义开立账户”,股票集中托管于客户总账户中。
2. 上市公司股份直接链上登记
如Galaxy与Superstate的GLXY安排:经审核的投资者可将真实A类普通股转移至合规钱包,链上地址与股东名册绑定。股份仍具表决权、分红权,退出时可转回传统系统或转让给合格投资者。区块链仅改变登记与交收方式,不改变证券属性。
3. 第三方发行债务型股票凭证
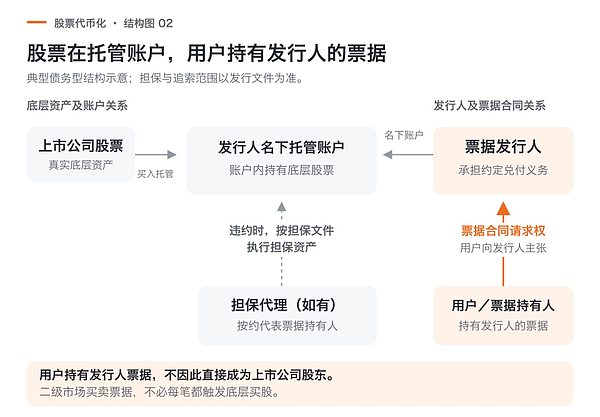
xStocks、Ondo等项目采用此模式:发行公司通过券商持有底层股票,再向用户发行与其价值挂钩的凭证(如TSLAx)。用户权利源于合同,非直接股东。凭证通常“1:1支持”,但兑付依赖发行方履约能力。赎回时仅获结算款,不交付实物股票——“Physical delivery of the Underlyings ... is excluded”。
4. 购买股价挂钩的场外衍生合约
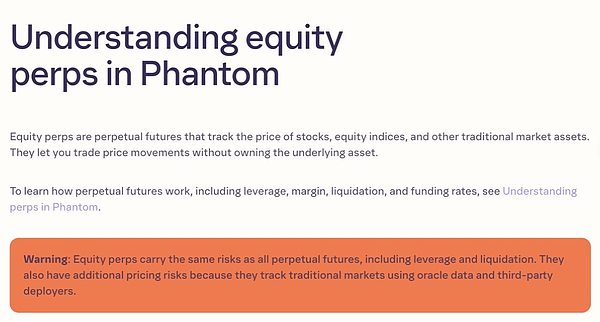
如Robinhood Europe的Classic Stock Tokens:用户仅获得价格敞口,无股东权利。平台按标的股价结算盈亏,属OTC衍生品。Phantom等钱包接入的“股票永续合约”更进一步引入杠杆与强平机制,本质是加密市场投机工具,非股权投资。
入口混杂:交易平台、钱包与链上应用的角色分化
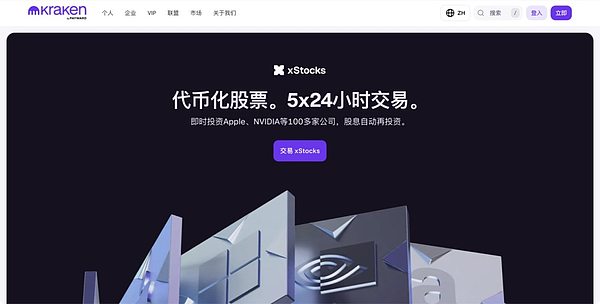
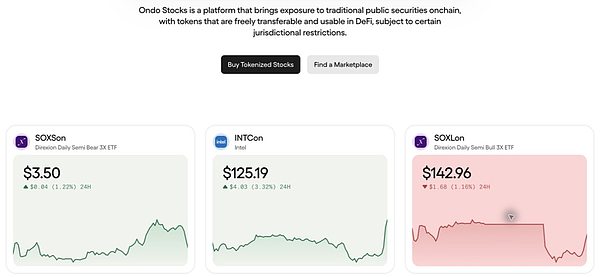
Kraken、Bybit等中心化交易所,Bitget Wallet、Solflare等Web3钱包,以及Ondo官网均提供“股票”入口。但背后多为同一套产品结构:xStocks或Ondo发行凭证,券商托管资产,做市商提供流动性,前端App仅负责展示与交易连接。一个“买入”按钮,可能涉及发行、托管、交易、软件服务四层关系。
合规关键:产品发行与销售渠道需双重合法
合规需分两层审视:一是产品本身是否依证券法发行(如xStocks以泽西岛公司为主体披露招股文件),二是销售方是否具备向特定用户推广的资质。Kraken在欧洲经济区通过持牌实体提供服务并进行适当性评估;而自托管钱包若实质参与订单传递或资产控制,仍可能触发证券营销监管。跨境展业须同时满足发行地与销售地法规。
散户准入因地而异,中国内地用户风险尤高
同一产品在不同入口对散户开放程度不同:Kraken允许部分欧洲个人用户交易xStocks,但禁入美、英、加、澳;Ondo Stocks仅限非美合格用户;MetaMask入口覆盖地区更窄。对中国内地用户,即便境外平台显示“可买”,仍面临境内法律障碍。2026年银发〔2026〕42号文明确禁止虚拟货币相关业务及RWA代币化活动,个人参与可能因合同无效而自担损失。
分红、退出与风险处置机制差异显著
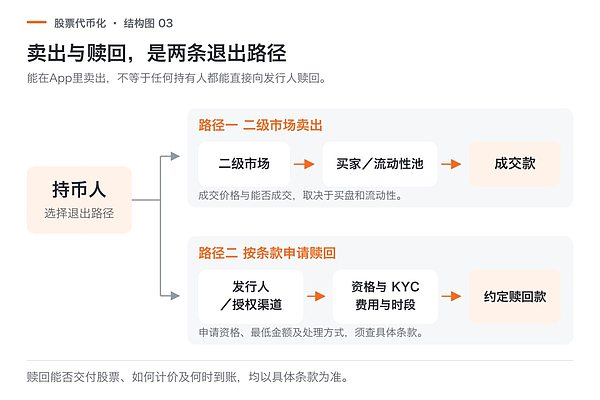
股票凭证的“分红”通常以再投资形式体现,如xStocks将税后股息用于增持底层股票,并通过代币价值调整反映收益。退出分“卖出”与“赎回”:前者依赖二级市场流动性,后者需符合发行文件条件。若发行方违约,担保代理将处置支持资产,但回收金额受费用与市价影响。而券商保管的真实股票适用SIPC保护,但仅限证券缺失情形,不保股价下跌,且出借期间另有例外。
律师提示:看清三层关系,方识“链上股票”真面目
曼昆律师总结:判断此类产品,应追问三个问题——钱交给了谁?拿到的是股份、凭证还是合约?退出时向谁要钱?稳定币与区块链改变了支付与记录方式,但权利本质仍由账户安排、合同条款与资产保管结构决定。在中国内地语境下,还需叠加虚拟货币禁令、RWA限制与跨境证券监管三重红线。唯有厘清发行、推广、交易各环节责任主体,才能真正看懂App里的“股票”。