

据分析公司 Glassnode 与加密货币交易所 Bybit 的最新报告,比特币在过去两年下行期间最猛烈的反弹并非由新的看涨押注推动,而是由空头被“碾碎”所驱动。
报告指出,8月的五个交易日内,比特币攀升了24.6%,而以币计价的未平仓合约(衡量活跃杠杆的指标)却下降了12.6%。这一组合表明:交易者并未大举建立新的多头头寸,而是现有空头头寸的强制平仓推动了涨势。
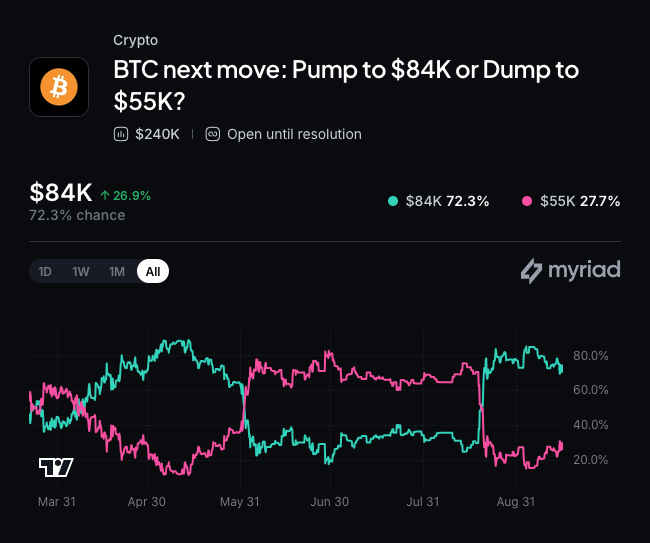
Myriad:比特币下一步走向何方?点击预测。
大约价值64,000 BTC的未平仓合约被关闭,在此期间,空头头寸占每笔被清算美元的89%。期权市场也讲述了同样的故事。用于防范下跌的看跌期权(puts)价格曾连续361天高于看涨期权(calls),但一个交易日就终结了这一局面,随着市场匆忙重新定价,约一年的下行头寸布局被扭转。
Bybit自身的波动率指数在单个交易日内走完了平时四倍的日波动范围,期货曲线前端急剧重新定价,而长期合约几乎未动,这表明市场将此次上涨视为一次性事件,而非持久的体制变化。
需要明确几点注意事项。该报告是Glassnode与Bybit的合作成果,数据截至8月23日结算收盘,且Glassnode的覆盖涵盖四家加密原生期权交易场所,不包括CME,因此这些数字描述的是加密原生市场,而非比特币交易的每一个场所。
报告中追踪的这种动态并未消失。本周,在美联储自2023年以来首次加息并伴随鸽派展望后,比特币强势重回80,000美元上方。这一飙升触发了又一次轧空,单日清算了超过2.3亿美元的比特币空头和全市场超过4.45亿美元的头寸。CoinGlass数据显示,24小时内总清算约5.29亿美元,其中多数再次来自空头。
报告作者指出了其数据提出的悬而未决的问题:8月的重新定价能否持续。若发生持久转变,将表现为看涨期权溢价保持且曲线前端维持坚挺;若看跌期权溢价回归且资金费率消退,则标志着市场只是吸收了该事件,而非进入新体制。